Domain bankhäuser.de kaufen?
Wir ziehen mit dem Projekt
bankhäuser.de um.
Sind Sie am Kauf der Domain
bankhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankhäuser.de kaufen?
Was ist LowFrost System?
Was ist LowFrost System? Das LowFrost System ist eine Technologie, die in Gefrierschränken verwendet wird, um die Bildung von Frost und Eis zu reduzieren. Im Vergleich zu herkömmlichen Gefrierschränken muss ein Gerät mit LowFrost System seltener abgetaut werden. Dies spart Zeit und Energie, da weniger Eisbildung die Effizienz des Gefrierschranks verbessert. Das System funktioniert, indem die Luftfeuchtigkeit im Inneren des Gefrierschranks reduziert wird, was zu weniger Kondensation und Eisbildung führt. **
Was ist der Unterschied zwischen No Frost und Lowfrost?
No Frost und Lowfrost sind zwei verschiedene Technologien, die in Kühl- und Gefriergeräten verwendet werden, um die Bildung von Eis zu reduzieren. Bei No Frost-Systemen wird die Luftfeuchtigkeit im Gerät kontrolliert, um Eisbildung zu verhindern, während bei Lowfrost-Systemen die Eisbildung zwar reduziert, aber nicht vollständig verhindert wird. Dadurch müssen Lowfrost-Geräte in der Regel seltener abgetaut werden als herkömmliche Geräte, aber öfter als No Frost-Geräte. Der Hauptunterschied liegt also in der Effektivität der Eisreduzierung und dem damit verbundenen Wartungsaufwand. **
Ähnliche Suchbegriffe für LowFrost
Top-Angebote
Produkte zum Begriff LowFrost:
-
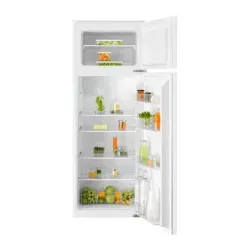
ECG ERB 21530 WE Kühl-Gefrier-Kombination, 115/59l, LowFrostECG Kühl-Gefrier-Kombination ERB 21530 WE – kompakt, praktisch und energieeffizientDie ECG Kühl-Gefrier-Kombination ERB 21530 WE ist die ideale Lösung für Singles, Paare oder kleine Haushalte, die auf Funktionalität und platzsparendes Design Wert legen. Mit ihrem durchdachten Innenraum, dem Schiebetablett im Gefrierfach und dem wechselbaren Türanschlag integriert sich dieses Gerät flexibel in jede Küche. Perfekt geeignet als freistehender Kühlschrank oder in Einbauküchen mit begrenztem Platzangebot.Komfortables Design & AbmessungenDie ERB 21530 WE überzeugt durch kompakte Maße von 150 x 47 x 51 cm (HxBxT) und ein leichtes Handling mit einem Gewicht von 36 kg. Die Kombination bietet einen Gesamt-Nutzinhalt von 115 l (Kühlen) und 59 l (Gefrieren) – ausreichend Stauraum für den Alltag. Der wechselbare Türanschlag sorgt für maximale Flexibilität beim Aufstellort.Praktische Ausstattung & InnenaufteilungFür Ordnung und Übersicht sorgen 3 Abstellflächen, eine verstellbare Höhe der Einlegeböden und eine Gemüseschublade. Das Gefrierfach ist mit 2 Gefrierschubladen ausgestattet und bietet zusätzlich ein Schiebetablett – ideal für das schnelle Verstauen von tiefgekühlten Lebensmitteln. Die Gefrierkapazität von 2,7 kg/24 h gewährleistet zuverlässiges Einfrieren frischer Einkäufe.Energieeffizienz & TechnologieDie Kühl-Gefrier-Kombination ist in der Energieeffizienzklasse E eingestuft und hat einen Jahresverbrauch von 195 kWh/Jahr. Dank der LowFrost-Technologie reduziert sich die Vereisung im Gefrierfach spürbar, was weniger Abtauen und einen geringeren Pflegeaufwand bedeutet. Diese Kombination aus Effizienz und moderner Technik macht das Gerät zu einer wirtschaftlichen Wahl.Vielseitige EinsatzbereicheOb in der Single-Küche, dem Büro, Ferienwohnung oder als Zweitgerät im Hauswirtschaftsraum: Die ERB 21530 WE bietet durch ihre kompakte Bauweise und flexible Anschlagoptionen vielseitige Aufstellmöglichkeiten. Besonders nützlich sind die verstellbaren Ablagen für unterschiedliche Flaschenhöhen sowie das praktische Gefrier-Schiebetablett für schnellen Zugriff. Marke: ECG Modell: ERB 21530 WE Nutzinhalt Kühlen/Gefrieren: 115 l / 59 l Gefrierkapazität: 2,7 kg / 24 h Energieeffizienzklasse: E (195 kWh/Jahr) Besonderheiten: LowFrost, Schiebetablett, wechselbarer Türanschlag Abmessungen: 150 x 47 x 51 cmTipp: Stellen Sie die Regalböden je nach Bedarf flexibel ein und nutzen Sie das Schiebetablett im Gefrierfach für häufig verwendete Produkte – so behalten Sie Ordnung und sparen Zeit beim Zugriff.Sicherheitshinweise: Vor Reinigungsarbeiten das Gerät vom Stromnetz trennen. Keine offen brennbaren Stoffe im Innenraum lagern. Bei Transport in der Horizontalen mindestens 2 Stunden stehen lassen, bevor das Gerät wieder eingeschaltet wird, um Kompressor- und Kühlmittelschäden zu vermeiden.270,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Kriterien sollten Verbraucher bei der Auswahl eines Anbieters für Finanzdienstleistungen, wie beispielsweise Versicherungen, Bankdienstleistungen oder Kreditkarten, berücksichtigen?
Bei der Auswahl eines Anbieters für Finanzdienstleistungen sollten Verbraucher zunächst die Reputation des Unternehmens prüfen, um sicherzustellen, dass es vertrauenswürdig und zuverlässig ist. Des Weiteren ist es wichtig, die Gebühren und Kosten für die angebotenen Dienstleistungen zu vergleichen, um sicherzustellen, dass sie fair und transparent sind. Zudem sollten Verbraucher die Qualität des Kundenservice und die Erreichbarkeit des Anbieters berücksichtigen, um im Falle von Problemen oder Fragen gut unterstützt zu werden. Schließlich ist es ratsam, die Vertragsbedingungen und Konditionen sorgfältig zu prüfen, um sicherzustellen, dass sie den eigenen Bedürfnissen und finanziellen Möglichkeiten entsprechen. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditkartenunternehmen, Hypothekenbanken und Kreditgeber für Unternehmenskredite die Bonität der Kreditnehmer bei der Festlegung von Zinssätzen, Kreditlimits und Genehmigungsentscheidungen berücksichtigen. Eine gute Bonität kann dazu führen, dass Kreditnehmer niedrigere Zinssätze erhalten und mehr Finanzierungsmöglichkeiten haben, während eine schlechte Bonität zu höheren Z **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko zu bewerten, das mit der Kreditvergabe an eine bestimmte Person oder ein Unternehmen verbunden ist. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Je nach Bonität können sich die Konditionen für verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite erheblich unterscheiden. Personen oder Unternehmen mit einer guten Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditlimits, während Personen oder Unternehmen mit einer schlechten Bonität mit höheren Zinssätzen und strengeren Kredit **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Sie können sich auf verschiedene Finanzdienstleistungen auswirken, indem sie die Zinssätze, die Kreditlimits und die Genehmigungschancen beeinflussen. Bei Kreditkarten können Bonitätskriterien zu höheren Zinssätzen oder niedrigeren Kreditlimits führen, während bei Hypotheken und Unternehmenskrediten eine schlechte Bonität zu einer Ablehnung des Kreditantrags führen kann. **


Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Kreditkarten auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je nach Bonität können Kreditnehmer unterschiedliche Zinssätze, Kreditlimits und Konditionen erhalten. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer überhaupt für eine Hypothek in Frage kommt und zu welchen Konditionen. Bei Kreditkarten können Bonitätskriterien bestimmen, ob ein Kreditnehmer überhaupt eine Kreditkarte erhält und zu welchen Konditionen, wie beispielsweise dem Kreditlimit und den Zinssätzen. **
Wie können Bankdienstleistungen wie Kreditkarten oder Online-Banking die finanzielle Verwaltung von Privatpersonen verbessern?
Bankdienstleistungen wie Kreditkarten ermöglichen es Privatpersonen, bequem und sicher bargeldlos zu bezahlen. Online-Banking bietet die Möglichkeit, jederzeit und von überall aus auf Kontostände und Transaktionen zuzugreifen. Durch die Automatisierung von Zahlungen und Überweisungen können Finanzangelegenheiten effizienter verwaltet werden. **
Top-Angebote
Produkte zum Begriff LowFrost:
-
Was ist LowFrost System?
Was ist LowFrost System? Das LowFrost System ist eine Technologie, die in Gefrierschränken verwendet wird, um die Bildung von Frost und Eis zu reduzieren. Im Vergleich zu herkömmlichen Gefrierschränken muss ein Gerät mit LowFrost System seltener abgetaut werden. Dies spart Zeit und Energie, da weniger Eisbildung die Effizienz des Gefrierschranks verbessert. Das System funktioniert, indem die Luftfeuchtigkeit im Inneren des Gefrierschranks reduziert wird, was zu weniger Kondensation und Eisbildung führt. **
-
Was ist der Unterschied zwischen No Frost und Lowfrost?
No Frost und Lowfrost sind zwei verschiedene Technologien, die in Kühl- und Gefriergeräten verwendet werden, um die Bildung von Eis zu reduzieren. Bei No Frost-Systemen wird die Luftfeuchtigkeit im Gerät kontrolliert, um Eisbildung zu verhindern, während bei Lowfrost-Systemen die Eisbildung zwar reduziert, aber nicht vollständig verhindert wird. Dadurch müssen Lowfrost-Geräte in der Regel seltener abgetaut werden als herkömmliche Geräte, aber öfter als No Frost-Geräte. Der Hauptunterschied liegt also in der Effektivität der Eisreduzierung und dem damit verbundenen Wartungsaufwand. **
-
Welche Kriterien sollten Verbraucher bei der Auswahl eines Anbieters für Finanzdienstleistungen, wie beispielsweise Versicherungen, Bankdienstleistungen oder Kreditkarten, berücksichtigen?
Bei der Auswahl eines Anbieters für Finanzdienstleistungen sollten Verbraucher zunächst die Reputation des Unternehmens prüfen, um sicherzustellen, dass es vertrauenswürdig und zuverlässig ist. Des Weiteren ist es wichtig, die Gebühren und Kosten für die angebotenen Dienstleistungen zu vergleichen, um sicherzustellen, dass sie fair und transparent sind. Zudem sollten Verbraucher die Qualität des Kundenservice und die Erreichbarkeit des Anbieters berücksichtigen, um im Falle von Problemen oder Fragen gut unterstützt zu werden. Schließlich ist es ratsam, die Vertragsbedingungen und Konditionen sorgfältig zu prüfen, um sicherzustellen, dass sie den eigenen Bedürfnissen und finanziellen Möglichkeiten entsprechen. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditkartenunternehmen, Hypothekenbanken und Kreditgeber für Unternehmenskredite die Bonität der Kreditnehmer bei der Festlegung von Zinssätzen, Kreditlimits und Genehmigungsentscheidungen berücksichtigen. Eine gute Bonität kann dazu führen, dass Kreditnehmer niedrigere Zinssätze erhalten und mehr Finanzierungsmöglichkeiten haben, während eine schlechte Bonität zu höheren Z **
Ähnliche Suchbegriffe für LowFrost
-
ECG ERB 21530 WE Kühl-Gefrier-Kombination, 115/59l, LowFrostECG Kühl-Gefrier-Kombination ERB 21530 WE – kompakt, praktisch und energieeffizientDie ECG Kühl-Gefrier-Kombination ERB 21530 WE ist die ideale Lösung für Singles, Paare oder kleine Haushalte, die auf Funktionalität und platzsparendes Design Wert legen. Mit ihrem durchdachten Innenraum, dem Schiebetablett im Gefrierfach und dem wechselbaren Türanschlag integriert sich dieses Gerät flexibel in jede Küche. Perfekt geeignet als freistehender Kühlschrank oder in Einbauküchen mit begrenztem Platzangebot.Komfortables Design & AbmessungenDie ERB 21530 WE überzeugt durch kompakte Maße von 150 x 47 x 51 cm (HxBxT) und ein leichtes Handling mit einem Gewicht von 36 kg. Die Kombination bietet einen Gesamt-Nutzinhalt von 115 l (Kühlen) und 59 l (Gefrieren) – ausreichend Stauraum für den Alltag. Der wechselbare Türanschlag sorgt für maximale Flexibilität beim Aufstellort.Praktische Ausstattung & InnenaufteilungFür Ordnung und Übersicht sorgen 3 Abstellflächen, eine verstellbare Höhe der Einlegeböden und eine Gemüseschublade. Das Gefrierfach ist mit 2 Gefrierschubladen ausgestattet und bietet zusätzlich ein Schiebetablett – ideal für das schnelle Verstauen von tiefgekühlten Lebensmitteln. Die Gefrierkapazität von 2,7 kg/24 h gewährleistet zuverlässiges Einfrieren frischer Einkäufe.Energieeffizienz & TechnologieDie Kühl-Gefrier-Kombination ist in der Energieeffizienzklasse E eingestuft und hat einen Jahresverbrauch von 195 kWh/Jahr. Dank der LowFrost-Technologie reduziert sich die Vereisung im Gefrierfach spürbar, was weniger Abtauen und einen geringeren Pflegeaufwand bedeutet. Diese Kombination aus Effizienz und moderner Technik macht das Gerät zu einer wirtschaftlichen Wahl.Vielseitige EinsatzbereicheOb in der Single-Küche, dem Büro, Ferienwohnung oder als Zweitgerät im Hauswirtschaftsraum: Die ERB 21530 WE bietet durch ihre kompakte Bauweise und flexible Anschlagoptionen vielseitige Aufstellmöglichkeiten. Besonders nützlich sind die verstellbaren Ablagen für unterschiedliche Flaschenhöhen sowie das praktische Gefrier-Schiebetablett für schnellen Zugriff. Marke: ECG Modell: ERB 21530 WE Nutzinhalt Kühlen/Gefrieren: 115 l / 59 l Gefrierkapazität: 2,7 kg / 24 h Energieeffizienzklasse: E (195 kWh/Jahr) Besonderheiten: LowFrost, Schiebetablett, wechselbarer Türanschlag Abmessungen: 150 x 47 x 51 cmTipp: Stellen Sie die Regalböden je nach Bedarf flexibel ein und nutzen Sie das Schiebetablett im Gefrierfach für häufig verwendete Produkte – so behalten Sie Ordnung und sparen Zeit beim Zugriff.Sicherheitshinweise: Vor Reinigungsarbeiten das Gerät vom Stromnetz trennen. Keine offen brennbaren Stoffe im Innenraum lagern. Bei Transport in der Horizontalen mindestens 2 Stunden stehen lassen, bevor das Gerät wieder eingeschaltet wird, um Kompressor- und Kühlmittelschäden zu vermeiden.270,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Fachberater für FinanzdienstleistungenLernkarten Fachberater für Finanzdienstleistungen , Lernkarten Fachberater für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachberater für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachberater/-in für Finanzdienstleistungen. ¿ Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Fachberater für Finanzdienstleistungen, Keyword: Fachberater für Finanzdienstleistungen Buch; Fachberater für Finanzdienstleistungen Lernkarten; Fachberater für Finanzdienstleistungen Prüfung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Non Books / Lernkarten, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 152, Breite: 112, Höhe: 36, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko zu bewerten, das mit der Kreditvergabe an eine bestimmte Person oder ein Unternehmen verbunden ist. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Je nach Bonität können sich die Konditionen für verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite erheblich unterscheiden. Personen oder Unternehmen mit einer guten Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditlimits, während Personen oder Unternehmen mit einer schlechten Bonität mit höheren Zinssätzen und strengeren Kredit **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Sie können sich auf verschiedene Finanzdienstleistungen auswirken, indem sie die Zinssätze, die Kreditlimits und die Genehmigungschancen beeinflussen. Bei Kreditkarten können Bonitätskriterien zu höheren Zinssätzen oder niedrigeren Kreditlimits führen, während bei Hypotheken und Unternehmenskrediten eine schlechte Bonität zu einer Ablehnung des Kreditantrags führen kann. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kredite, Hypotheken und Kreditkarten auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Je nach Bonität können Kreditnehmer unterschiedliche Zinssätze, Kreditlimits und Konditionen erhalten. Bei Hypotheken können Bonitätskriterien darüber entscheiden, ob ein Kreditnehmer überhaupt für eine Hypothek in Frage kommt und zu welchen Konditionen. Bei Kreditkarten können Bonitätskriterien bestimmen, ob ein Kreditnehmer überhaupt eine Kreditkarte erhält und zu welchen Konditionen, wie beispielsweise dem Kreditlimit und den Zinssätzen. **
-
Wie können Bankdienstleistungen wie Kreditkarten oder Online-Banking die finanzielle Verwaltung von Privatpersonen verbessern?
Bankdienstleistungen wie Kreditkarten ermöglichen es Privatpersonen, bequem und sicher bargeldlos zu bezahlen. Online-Banking bietet die Möglichkeit, jederzeit und von überall aus auf Kontostände und Transaktionen zuzugreifen. Durch die Automatisierung von Zahlungen und Überweisungen können Finanzangelegenheiten effizienter verwaltet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.