Domain bankhäuser.de kaufen?
Wir ziehen mit dem Projekt
bankhäuser.de um.
Sind Sie am Kauf der Domain
bankhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankhäuser.de kaufen?
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **


Ähnliche Suchbegriffe für Unternehmensfinanzierung
Top-Angebote
Produkte zum Begriff Unternehmensfinanzierung:
-
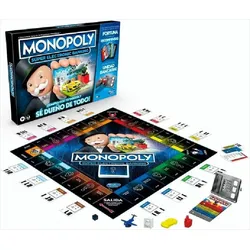
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Fachberater für Finanzdienstleistungen, Schulbücher von Jennifer ChristiansenLernkarten Fachberater/-in für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Fachberater/-in für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen für Fachberater/-in für Finanzdienstleistungen. - Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen - 280 Lernkarten - 10,5 x 7 cm - im bewährten Frage- und Antwortsystem - Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die gängigsten Formen der Unternehmensfinanzierung?
Die gängigsten Formen der Unternehmensfinanzierung sind Eigenkapital, Fremdkapital und Mischformen aus beidem. Eigenkapital kann durch Investoren, Venture Capital oder Börsengänge beschafft werden, während Fremdkapital in Form von Bankkrediten, Anleihen oder Leasingverträgen aufgenommen werden kann. Mischformen kombinieren Eigen- und Fremdkapital, um die Vorteile beider Finanzierungsmethoden zu nutzen. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **


Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Wie kann man eine Unternehmensfinanzierung effektiv planen und umsetzen?
1. Zuerst sollte eine detaillierte Finanzplanung erstellt werden, die alle Einnahmen und Ausgaben des Unternehmens berücksichtigt. 2. Anschließend kann man verschiedene Finanzierungsmöglichkeiten wie Kredite, Investoren oder Crowdfunding in Betracht ziehen. 3. Es ist wichtig, die Finanzierung sorgfältig zu überwachen und bei Bedarf Anpassungen vorzunehmen, um die Liquidität des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Unternehmensfinanzierung:
-
Grundzüge der Unternehmensfinanzierung, Fachbücher von Günter Wöhe, Joachim Häcker, Dietmar Ernst, Werner Gleißner, Jürgen BilsteinDas Fachbuch "Grundzüge der Unternehmensfinanzierung" bietet eine umfassende Einführung in die Grundlagen der modernen Unternehmensfinanzierung. Verfasst von renommierten Experten auf dem Gebiet, vermittelt es fundierte Kenntnisse über verschiedene Finanzierungsarten, -regeln und wichtige Kennzahlen. Die klare Struktur des Buches, ergänzt durch zahlreiche Abbildungen und praxisnahe Beispiele, unterstützt Lernende dabei, sich effektiv in die Finanzierungslehre einzuarbeiten. Es eignet sich sowohl für die selbstständige Vorlesungswiederholung als auch zur gezielten Lernkontrolle. Die didaktische Qualität des Werkes fördert ein tiefes Verständnis der Materie und bereitet auf die Herausforderungen im Bereich der Unternehmensfinanzierung vor.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Ähnliche Suchbegriffe für Unternehmensfinanzierung
-
Lernkarten Fachberater für Finanzdienstleistungen, Schulbücher von Jennifer ChristiansenLernkarten Fachberater/-in für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Fachberater/-in für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen für Fachberater/-in für Finanzdienstleistungen. - Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen - 280 Lernkarten - 10,5 x 7 cm - im bewährten Frage- und Antwortsystem - Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
30ml Dermalogica Pro-Collagen Banking SerumDer Schlüssel zur Erhaltung gesunder, strahlender Haut liegt darin, ihr natürliches Kollagen schon in jungen Jahren zu schützen und zu bewahren. Die Kollagenproduktion nimmt jedes Jahr ab. Faktoren wie Stress, ungesunde Ernährung, Umweltverschmutzung und UV-Strahlung können den Kollagenabbau beschleunigen. Das führt zu sichtbaren Zeichen der Hautalterung wie schlaffer Haut, Hyperpigmentierung, rauer Textur und feinen Linien. Das neue revolutionäre Pro Collagen Banking Serum setzt da an, wo keine Anti-Aging-Creme und Kollagen Supplements hinkommen: Es hilft, das Kollagen der Haut heute zu schützen und zu erhalten, damit Sie morgen mehr davon haben. Diese leistungsstarke Formel sorgt für eine elastischere, sichtbar prallere und strahlendere Haut und mindert das Auftreten künftiger feiner Linien und Fältchen. Benefits: Hilft, das Kollagen zu schützen und länger zu erhaltenHydratisiert, polstert auf und sorgt für ein strafferes AussehenHilft, das Erscheinungsbild von feinen Linien und Falten zu minimieren Wirkstoffe: Pro-Kollagen-Aminosäuren: stimuliert die Produktion von Kollagen Typ I und verbessert den Umsatz der FibroblastenNelkenblütenextrakt: stimuliert die Produktion von Kollagen Typ III Carnosin-Dipeptid: schützt das vorhandene Kollagen und hilft, es länger zu bewahren Trehalose + Jojoba-Ester: neutralisieren das kollagenschädingende Enzym (MMP) und wirken entzündungshemmendArginin PCA: verhindert die Glykation von KollagenfasernWilder Indigo-Extrakt: reduziert die Kortisolproduktion und stimuliert das Beta-Endorphin Polyglutaminsäure: stimuliert die natürliche Hyaluronsäure ProduktionVitamin E: ist ein pflegendes "Feuchthaltemittel" und hilft der Haut, Wasser aufzunehmen und zu binden Anwendung: 2-3 Pumpstöße auf die gereinigte, trockene Haut auftragen. Ein- bis zweimal täglich anwenden, danach eine Feuchtigkeitscreme auftragen. Von den Augen fernhalten.88,11 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Formen der Unternehmensfinanzierung?
Die gängigsten Formen der Unternehmensfinanzierung sind Eigenkapital, Fremdkapital und Mischformen aus beidem. Eigenkapital kann durch Investoren, Venture Capital oder Börsengänge beschafft werden, während Fremdkapital in Form von Bankkrediten, Anleihen oder Leasingverträgen aufgenommen werden kann. Mischformen kombinieren Eigen- und Fremdkapital, um die Vorteile beider Finanzierungsmethoden zu nutzen. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
-
Wie kann man eine Unternehmensfinanzierung effektiv planen und umsetzen?
1. Zuerst sollte eine detaillierte Finanzplanung erstellt werden, die alle Einnahmen und Ausgaben des Unternehmens berücksichtigt. 2. Anschließend kann man verschiedene Finanzierungsmöglichkeiten wie Kredite, Investoren oder Crowdfunding in Betracht ziehen. 3. Es ist wichtig, die Finanzierung sorgfältig zu überwachen und bei Bedarf Anpassungen vorzunehmen, um die Liquidität des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.